Ηλεκτρονική τιμολόγηση & myDATA 2026: ποιους αφορά, από πότε
Υποχρεωτική ηλεκτρονική τιμολόγηση B2B: ποιους αφορά, οι επίσημες ημερομηνίες (2/3/2026, 2/11/2026, 1/2/2027), τι αλλάζει στο myDATA και τι κάνετε τώρα.
Η υποχρεωτική ηλεκτρονική τιμολόγηση ήταν το πιο συζητημένο φορολογικό θέμα της χρονιάς — και οι ημερομηνίες της άλλαξαν δύο φορές. Αν έχετε μπερδευτεί ανάμεσα σε «Φεβρουάριο», «Μάρτιο», «1η Οκτωβρίου» και «2 Νοεμβρίου», δεν είστε οι μόνοι.
Σε αυτό το άρθρο συγκεντρώνουμε τι ισχύει σήμερα, με βάση τις επίσημες αποφάσεις και ανακοινώσεις της ΑΑΔΕ: τι είναι υποχρεωτικό, για ποιους, από πότε, με ποιους τρόπους το καλύπτετε και τι πρέπει να έχετε κάνει πριν από τις 2 Νοεμβρίου 2026. Κάθε ημερομηνία συνοδεύεται από την πηγή της, στο τέλος του άρθρου.
Ενημερωμένο με την κοινή απόφαση Α.1197/2026 (ΦΕΚ Β΄ 5905/30.9.2026). Το άρθρο είναι ενημερωτικό και δεν αποτελεί φορολογική συμβουλή· για τη δική σας επιχείρηση, μιλήστε με τον λογιστή σας.
Ηλεκτρονική τιμολόγηση και myDATA: τι είναι το καθένα
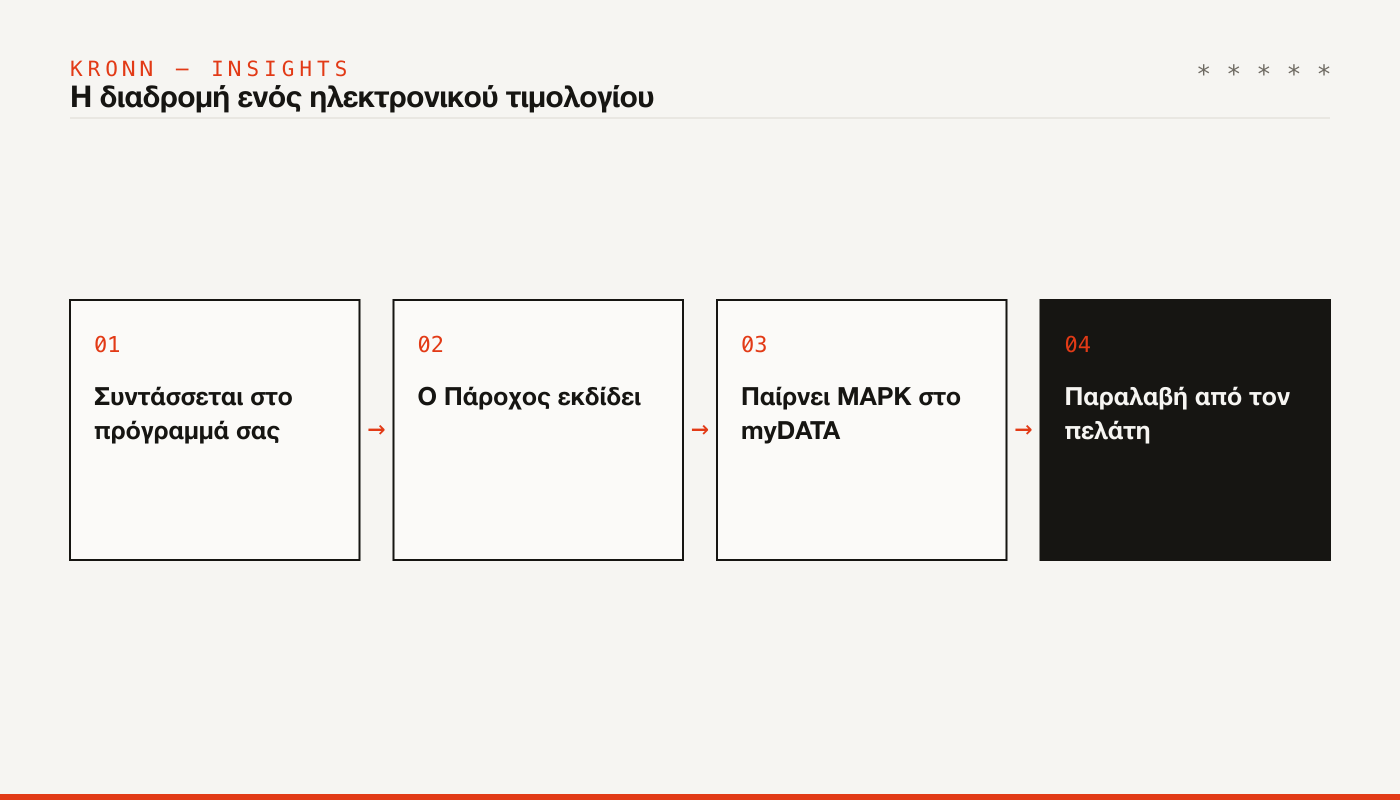
Το myDATA είναι η ψηφιακή πλατφόρμα της ΑΑΔΕ όπου διαβιβάζονται τα δεδομένα των παραστατικών των επιχειρήσεων. Κάθε παραστατικό που διαβιβάζεται παίρνει έναν μοναδικό αριθμό, τον ΜΑΡΚ. Μέχρι σήμερα, πολλές μικρές επιχειρήσεις διαβίβαζαν τα τιμολόγιά τους στο myDATA απευθείας από το εμπορικό τους πρόγραμμα ή με την ειδική φόρμα καταχώρισης.
Η ηλεκτρονική τιμολόγηση πάει ένα βήμα παραπέρα: το τιμολόγιο εκδίδεται ηλεκτρονικά μέσω πιστοποιημένου Παρόχου Ηλεκτρονικής Τιμολόγησης (ΥΠΑΗΕΣ) ή μέσω των δωρεάν εφαρμογών της ΑΑΔΕ, και τα δεδομένα του διαβιβάζονται στο myDATA τη στιγμή της έκδοσης. Το εμπορικό ή λογιστικό πρόγραμμα από μόνο του δεν αρκεί πλέον για τις συναλλαγές που καλύπτει η υποχρέωση.
Ποιους αφορά
Σύμφωνα με την απόφαση Α.1128/2025 (άρθρο 1), η ηλεκτρονική έκδοση τιμολογίων είναι υποχρεωτική για τις οντότητες που εφαρμόζουν τα Ελληνικά Λογιστικά Πρότυπα (ν. 4308/2014), στις εξής συναλλαγές:
- Πωλήσεις αγαθών και παροχή υπηρεσιών σε επιχειρήσεις στην Ελλάδα (B2B ημεδαπής).
- Πωλήσεις σε επιχειρήσεις τρίτων χωρών, εκτός ΕΕ (όχι λιανικές).
- Δημόσιες συμβάσεις και δαπάνες φορέων της Γενικής Κυβέρνησης (B2G).
Τι δεν καλύπτει:
- Πωλήσεις σε επιχειρήσεις άλλων κρατών-μελών της ΕΕ: η ηλεκτρονική έκδοση παραμένει προαιρετική. Αν ο πελάτης δεν δέχεται ηλεκτρονικό τιμολόγιο, μπορείτε να του το στείλετε με άλλο τρόπο.
- Λιανικές πωλήσεις σε ιδιώτες (B2C): η υποχρέωση αφορά τα τιμολόγια μεταξύ επιχειρήσεων και προς το Δημόσιο. Για τις αποδείξεις λιανικής ισχύουν δικοί τους κανόνες.
Υπάρχει και η άλλη πλευρά, η παραλαβή. Από 2/3/2026, οι επιχειρήσεις στην Ελλάδα είναι υποχρεωμένες να αποδέχονται τα ηλεκτρονικά τιμολόγια που τους εκδίδουν άλλες επιχειρήσεις της ημεδαπής. Δεν υπάρχει αντίστοιχη υποχρέωση για τιμολόγια επιχειρήσεων του εξωτερικού.
Οι δύο περίοδοι και οι ημερομηνίες τους
Η υποχρέωση εφαρμόζεται σε δύο περιόδους, ανάλογα με τα ακαθάριστα έσοδα της επιχείρησης στη δήλωση φορολογίας εισοδήματος του φορολογικού έτους που ξεκίνησε μέσα στο 2023.
Α΄ περίοδος — ακαθάριστα έσοδα άνω του 1.000.000 €. Αρχικά είχε οριστεί η 2/2/2026. Με την απόφαση Α.1044/2026 η έναρξη μετατέθηκε στις 2/3/2026, με μεταβατικό διάστημα έως τις 3/5/2026. Σύμφωνα με την ΑΑΔΕ, περίπου 34.000 από τις 38.000 υπόχρεες επιχειρήσεις αυτής της περιόδου είχαν ήδη ενεργοποιήσει την ηλεκτρονική έκδοση τον Φεβρουάριο.
Β΄ περίοδος — όλες οι υπόλοιπες επιχειρήσεις. Αρχικά είχε οριστεί η 1/10/2026. Με την απόφαση Α.1197/2026 της 30/9/2026 η έναρξη μετατέθηκε στις 2/11/2026, με μεταβατικό διάστημα έως τις 31/1/2027.
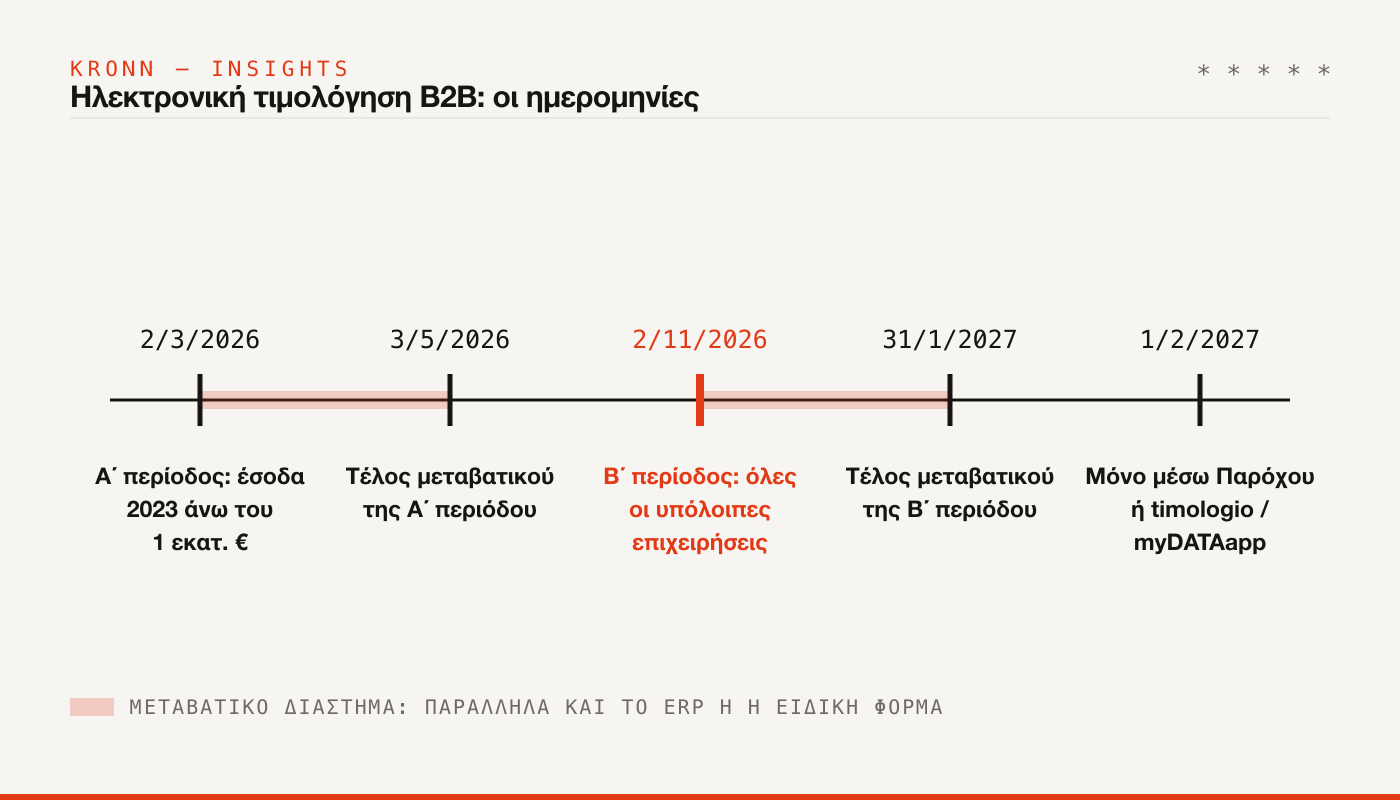
Τι σημαίνει «μεταβατικό διάστημα». Στο διάστημα 2/11/2026 – 31/1/2027 μπορείτε να ξεκινήσετε σταδιακά, χρησιμοποιώντας παράλληλα το εμπορικό ή λογιστικό σας πρόγραμμα (ERP) ή την ειδική φόρμα καταχώρισης. Προϋπόθεση είναι να έχει υποβληθεί εγκαίρως η Δήλωση Έναρξης Ηλεκτρονικής Έκδοσης Στοιχείων (ή η Δήλωση Χρήσης της εφαρμογής timologio), με ημερομηνία έναρξης το αργότερο την 2/11/2026.
Από 1/2/2027 τελειώνουν οι εναλλακτικές. Από αυτή την ημερομηνία, τα τιμολόγια B2B ημεδαπής, προς τρίτες χώρες και προς το Δημόσιο εκδίδονται και διαβιβάζονται στο myDATA μόνο μέσω Παρόχου ή των εφαρμογών timologio και myDATAapp. Όπως σημειώνει η ΑΑΔΕ, δεν θα είναι πλέον δυνατή η διαβίβαση αυτών των παραστατικών με άλλο τρόπο, για παράδειγμα απευθείας από ένα ERP.
Για να έχετε μια αίσθηση του μεγέθους: στην ανακοίνωση της 30/9/2026 η ΑΑΔΕ αναφέρει ότι περίπου 655.000 επιχειρήσεις — σχεδόν το 70% των δυνητικά υπόχρεων της Β΄ περιόδου — χρησιμοποιούσαν ήδη Πάροχο ή τις εφαρμογές της για τις συναλλαγές χονδρικής.
Πάροχος ή εφαρμογές της ΑΑΔΕ;
Η υποχρέωση καλύπτεται με έναν από δύο τρόπους.
1. Πάροχος Ηλεκτρονικής Τιμολόγησης. Ο Πάροχος συνδέεται με το πρόγραμμα που ήδη χρησιμοποιείτε (ή είναι ενσωματωμένος σε αυτό), εκδίδει το τιμολόγιο και διαβιβάζει τα δεδομένα στο myDATA. Σύμφωνα με την απόφαση Α.1112/2025 (άρθρο 6), τη Δήλωση Έναρξης την υποβάλλει ο Πάροχος στο myAADE, μέσα σε 10 ημέρες από την έναρξη της σύμβασης· εσείς την αποδέχεστε ή την απορρίπτετε μέσα σε 10 ημέρες, αλλιώς θεωρείται αποδεκτή. Αν ο Πάροχος δεν την υποβάλει, την υποβάλλετε εσείς. Πριν ξεκινήσετε, δίνετε στον Πάροχο ειδική εξουσιοδότηση στο Taxisnet.
2. Οι δωρεάν εφαρμογές της ΑΑΔΕ: timologio και myDATAapp. Καλύπτουν πλήρως την υποχρέωση, μαζί με τα τιμολόγια δημοσίων συμβάσεων. Αν εκδίδετε αποκλειστικά από αυτές από 2/11/2026 και δεν χρειάζεστε το μεταβατικό διάστημα, δεν απαιτείται Δήλωση Έναρξης.
Ποιο ταιριάζει; Οι εφαρμογές της ΑΑΔΕ είναι επαρκείς για λίγα τιμολόγια τον μήνα. Όσο όμως αυξάνεται ο όγκος, μετράει τι γίνεται γύρω από το τιμολόγιο: αν ενημερώνεται η αποθήκη, αν φαίνεται ποιος σας χρωστάει, αν το τιμολόγιο φτάνει στον πελάτη με email και κωδικό πληρωμής, αν δεν πληκτρολογείτε τα ίδια στοιχεία σε δύο μέρη. Εκεί ένα πρόγραμμα με ενσωματωμένο Πάροχο γλιτώνει τη διπλή δουλειά. Για τα κριτήρια επιλογής, δείτε τον οδηγό μας για την επιλογή ERP το 2026.
Τι αλλάζει στην καθημερινότητα
Τα στοιχεία πρέπει να είναι σωστά από την αρχή. Το τιμολόγιο διαβιβάζεται τη στιγμή της έκδοσης. ΑΦΜ, επωνυμία και διεύθυνση του πελάτη πρέπει να είναι σωστά πριν πατήσετε «έκδοση», όχι να διορθωθούν αργότερα.
Τα πιστωτικά ακολουθούν τον ίδιο δρόμο. Μια διόρθωση γίνεται με πιστωτικό που εκδίδεται κι αυτό ηλεκτρονικά, συνδεδεμένο με το αρχικό παραστατικό.
Το ψηφιακό δελτίο αποστολής είναι ξεχωριστή υποχρέωση. Αν διακινείτε εμπορεύματα, η ψηφιακή έκδοση των παραστατικών διακίνησης (Α΄ φάση) ισχύει από 1/12/2025. Η Β΄ φάση — φόρτωση, μεταφόρτωση, παραλαβή και διαβίβαση δεδομένων ποσοτικού ελέγχου — ενεργοποιείται από 1/1/2027, και η Ενιαία Κωδικοποίηση Ειδών κατά TARIC από 1/1/2028 (ανακοίνωση ΑΑΔΕ της 30/9/2026). Περισσότερα για τα δελτία και το απόθεμα στο άρθρο για τους προμηθευτές που τιμολογούν μηνιαία.
Τα πρόστιμα. Σύμφωνα με την εγκύκλιο Ε.2004/2026, η μη έκδοση ηλεκτρονικού τιμολογίου όπου είναι υποχρεωτική αντιμετωπίζεται ως μη έκδοση τιμολογίου. Για πράξεις με ΦΠΑ, το πρόστιμο είναι 50% επί του ΦΠΑ που θα προέκυπτε· για πράξεις χωρίς ΦΠΑ, 500 € ανά φορολογικό έλεγχο για απλογραφικά βιβλία και 1.000 € για διπλογραφικά (Κώδικας Φορολογικής Διαδικασίας, άρθρο 57, ν. 5104/2024).
Τα κίνητρα πρόωρης ένταξης. Η απόφαση Α.1129/2025 προέβλεψε προσαυξημένη έκπτωση δαπανών για όσους πέρασαν στην ηλεκτρονική τιμολόγηση δύο μήνες νωρίτερα — για τη Β΄ περίοδο, η ανακοίνωση της 16/9/2025 ανέφερε προθεσμία έως 3/8/2026. Αν πιστεύετε ότι δικαιούστε, ελέγξτε το με τον λογιστή σας.
Τι έρχεται μετά: ηλεκτρονική τιμολόγηση σε όλη την ΕΕ
Η Ελλάδα δεν είναι μόνη. Στις 11 Μαρτίου 2025 το Συμβούλιο της ΕΕ ενέκρινε τη δέσμη ViDA (VAT in the Digital Age), που προβλέπει ψηφιακή αναφορά και ηλεκτρονική τιμολόγηση για τις διασυνοριακές συναλλαγές B2B μέσα στην ΕΕ από 1 Ιουλίου 2030. Οι πωλήσεις σε επιχειρήσεις της ΕΕ, που σήμερα μένουν προαιρετικές, θα ακολουθήσουν. Όποιος οργανώνεται σωστά τώρα, θα κάνει τη μετάβαση εκείνη με πολύ λιγότερο κόπο.
Τι κάνετε τώρα: λίστα ελέγχου
- Βρείτε σε ποια περίοδο ανήκετε. Κοιτάξτε τα ακαθάριστα έσοδα στη δήλωση του φορολογικού έτους 2023. Έως 1.000.000 €: Β΄ περίοδος, έναρξη 2/11/2026.
- Επιλέξτε τρόπο έκδοσης. Πάροχο (μόνο του ή μέσα στο πρόγραμμα που χρησιμοποιείτε) ή τις εφαρμογές timologio / myDATAapp.
- Ελέγξτε τη Δήλωση Έναρξης. Αν θέλετε το μεταβατικό διάστημα, η δήλωση πρέπει να έχει ημερομηνία έναρξης το αργότερο 2/11/2026. Με Πάροχο, αποδεχτείτε τη δήλωσή του στο myAADE.
- Καθαρίστε τα στοιχεία των πελατών σας. ΑΦΜ, διευθύνσεις, ΔΟΥ. Ένα πρόγραμμα που συμπληρώνει τα στοιχεία από το μητρώο της ΑΑΔΕ με τον ΑΦΜ γλιτώνει πολλά λάθη.
- Κάντε μια δοκιμή πριν από την πρώτη πραγματική έκδοση. Τιμολόγιο, πιστωτικό, τιμολόγιο σε πελάτη εκτός ΕΕ — ό,τι εκδίδετε συνήθως.
- Σχεδιάστε για την 1/2/2027. Αν σήμερα διαβιβάζετε από το ERP σας, από τότε αυτό σταματά για τα B2B τιμολόγια. Λύστε το τώρα, όχι στο τέλος Ιανουαρίου.
Πώς το καλύπτει το Kronn Smart
Στο Kronn Smart ο Πάροχος ηλεκτρονικής τιμολόγησης είναι μέρος του προγράμματος, σε κάθε πακέτο, χωρίς δεύτερη συνδρομή. Τιμολόγια, πιστωτικά και αποδείξεις εκδίδονται μέσω του ίδιου Παρόχου, παίρνουν ΜΑΡΚ αυτόματα, και τα στοιχεία των πελατών συμπληρώνονται από τον ΑΦΜ. Τα δελτία αποστολής διαβιβάζονται κι αυτά στο myDATA καθώς φεύγουν τα εμπορεύματα. Μπορείτε να το δοκιμάσετε σε λειτουργία επίδειξης, όπου τίποτα δεν διαβιβάζεται στην ΑΑΔΕ. Αναλυτικά στη σελίδα για την ηλεκτρονική τιμολόγηση και στις τιμές.
Αν θέλετε να το δείτε με τα δικά σας παραστατικά πριν από τις 2 Νοεμβρίου, γράψτε μας.
Πηγές
- ΑΑΔΕ, Δελτίο Τύπου 30/9/2026: νέες προθεσμίες για τη Β΄ περίοδο και τη Β΄ φάση των ψηφιακών παραστατικών διακίνησης.
- ΑΑΔΕ, Δελτίο Τύπου 17/2/2026: μετάθεση της Α΄ περιόδου και πρόστιμα (Ε.2004/2026).
- ΑΑΔΕ, Δελτίο Τύπου 16/9/2025: πεδίο εφαρμογής, συναλλαγές εντός ΕΕ, κίνητρα.
- Απόφαση Α.1128/2025 (ΦΕΚ Β΄ 4937/16.9.2025), όπως τροποποιήθηκε με τις Α.1044/2026 (ΦΕΚ Β΄ 880/17.2.2026) και Α.1197/2026 (ΦΕΚ Β΄ 5905/30.9.2026).
- ΑΑΔΕ, Απόφαση Α.1112/2025 (ΦΕΚ Β΄ 4206/1.8.2025), άρθρο 6: δηλώσεις έναρξης μέσω Παρόχου.
- Συμβούλιο της ΕΕ, Δελτίο Τύπου 11/3/2025: έγκριση της δέσμης ViDA.